Анализ платежеспособности предприятия
значительную часть в пассивах на конец отчетного периода составляют кредиторская задолженность (39 %) и постоянные пассивы (капитал и резервы) - 61 %. В отчетный период обязательства предприятия увеличились на 14,20 %, в частности краткосрочных на 10,93 %. Рост срочных обязательств предприятия отрицательно влияет на уровень текущей платежеспособности предприятия. При этом произошел рост долгосрочных обязательств на 212,09 %, что отрицательно влияет на финансовую независимость от внешних кредиторов.
Оценка ликвидности ОАО "Уралнефтегазстрой" представлено в приложении З. Изменение ликвидности предприятия представлено на рисунке 10.
Анализируя ликвидность ОАО "Уралнефтегазстрой" за 2007 г., можно сформировать следующие выводы:
увеличение коэффициента задолженности другим организациям на конец отчетного периода на 2,82 пункта главным образом обусловлено за счет роста кредиторской задолженности перед поставщиками и подрядчиками на 22,70 %, что рассматривается, как отрицательный факт, поскольку сопровождается снижением финансовой независимости предприятия перед внешними кредиторами и оказывает отрицательной влияние на деловую репутацию предприятия в целом;
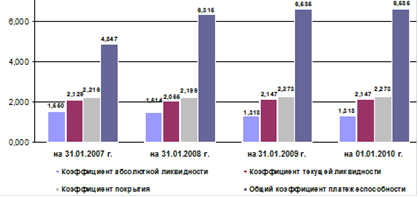
Рисунок 10 - Изменение ликвидности ОАО "Уралнефтегазстрой"
- уменьшение коэффициента задолженности фискальной системе на 0,162 пункта главным образом обусловлено за счет полного погашения задолженности по налогам и сборам и большую часть перед государственными внебюджетными фондами (84,4 %), что является положительным фактом, поскольку свидетельствует о платежеспособности предприятия;
увеличение коэффициента внутреннего долга на 0,064 пункта главным образом обусловлено за счет роста задолженности перед персоналом организации на 19,5 %;
увеличение коэффициента покрытия текущих обязательств организации на 0,150 пункта главным образом обусловлено опережающим темпом прироста краткосрочных финансовых вложений (224,94 %) по сравнению с темпом прироста краткосрочных обязательств, в частности кредиторской задолженности перед поставщиками и подрядчиками (22,7 %);
коэффициент абсолютной ликвидности превысил рекомендуемое значения на начало и наконец отчетного периода, что свидетельствует о сохранении предприятием возможности покрытия текущих обязательств за счет денежных средств и краткосрочных финансовых вложений;
рост коэффициента текущей ликвидности на 6,99 % свидетельствует о сохранении платежных возможностей предприятия при условии своевременного осуществления расчетов с дебиторами, что при прочих равных условиях повышает финансовую безопасность предприятия.
Анализируя ликвидность ОАО "Уралнефтегазстрой" за 2008 г., можно сформировать следующие выводы:
увеличение коэффициента задолженности другим организациям на конец отчетного периода на 1,41 пункта главным образом обусловлено за счет роста кредиторской задолженности перед поставщиками и подрядчиками на 23,78 %, что рассматривается, как отрицательный факт, поскольку сопровождается снижением финансовой независимости предприятия перед внешними кредиторами и оказывает отрицательной влияние на деловую репутацию предприятия в целом;
увеличение коэффициента задолженности фискальной системе на 0,015 пункта главным образом обусловлено за счет роста задолженности перед государственными внебюджетными фондами (599,39 %), данный факт отрицательно влияет на текущую платежеспособность предприятия;
увеличение коэффициента внутреннего долга на 0,030 пункта главным образом обусловлено за счет роста задолженности перед персоналом организации на 20,38 %;
увеличение коэффициента покрытия текущих обязательств организации на 0,017 пункта главным образом, обусловлено опережающим темпом прироста краткосрочных обязательств, в частности кредиторской задолженности перед поставщиками и подрядчиками (23,78 %) по сравнению с темпом прироста краткосрочных финансовых вложений (12,39 %), рассматриваемое как отрицательный факт. Поскольку происходит снижение абсолютной ликвидности предприятия, выраженное несоответствием прироста абсолютно ликвидных активов и срочных обязательств;
коэффициент абсолютной ликвидности превысил рекомендуемое значения на начало и наконец отчетного периода, что свидетельствует о сохранении предприятием возможности покрытия текущих обязательств за счет денежных средств и краткосрочных финансовых вложений;
Интересное из раздела
Оценка рыночной стоимости трехкомнатной квартиры
Являясь
функцией экономической ситуации на рынке, рыночная стоимость определяется на
базе основных принципов оценки - спроса и предложения, замещения, баланса,
соответствия. Кроме того, на рыночн ...
Экономический рост в Республике Беларусь
Актуальность
курсовой работы состоит в том, что стабильный рост экономики - одна из главных
целей государства.
Целью
данной курсовой работы является изучение понятия экономического роста, мод ...
Оценка эффективности деятельности коммерческой организации
Проблема
эффективности занимает ведущее место среди совокупности проблем, стоящих перед
обществом. Она волнует экономическую науку и хозяйственную практику на
протяжении многих столетий. Особенн ...